แฟชั่นไทยรุกตลาดจีน เปิด “Thai Pavilion” บน Tmall ปั้น 50 แบรนด์ จากของฝากสู่สินค้าแฟชั่นมูลค่าสูง
อุตสาหกรรมแฟชั่นไทยกำลังเข้าสู่จังหวะสำคัญของการขยายตลาดจีน จากเดิมที่แบรนด์ไทยจำนวนมากเป็นที่รู้จักผ่านนักท่องเที่ยวจีนที่เดินทางมาประเทศไทย กำลังขยับสู่การสร้างช่องทางจำหน่ายออนไลน์อย่างเป็นระบบ เพื่อเปลี่ยนความนิยมระหว่างการท่องเที่ยวให้กลายเป็นฐานลูกค้าระยะยาวในจีนแผ่นดินใหญ่
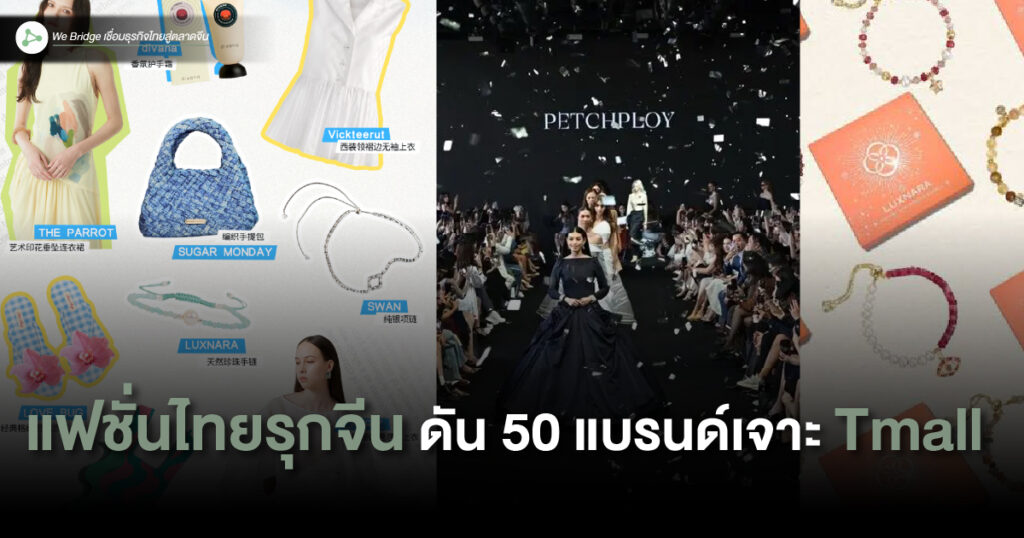
จุดเปลี่ยนสำคัญเกิดขึ้นในเดือนกรกฎาคม 2569 เมื่อ “ศาลาไทย” หรือ Thai Pavilion เปิดตัวบน Tmall International ของ Alibaba ในรูปแบบร้านเรือธงที่รวบรวมสินค้าแฟชั่นไทยสำหรับตลาดต่างประเทศ โดยได้รับการสนับสนุนจากกรมส่งเสริมการค้าระหว่างประเทศ กระทรวงพาณิชย์
ในระยะแรกมีดีไซเนอร์และแบรนด์ไทยเข้าร่วม 13 แบรนด์ ครอบคลุมตั้งแต่เสื้อผ้า กระเป๋า รองเท้า เครื่องประดับ น้ำหอม ไปจนถึงผลิตภัณฑ์ดูแลส่วนบุคคล และมีเป้าหมายขยายจำนวนเป็น 50 แบรนด์ภายในปี 2569
นี่จึงไม่ใช่เพียงการเปิดร้านออนไลน์อีกหนึ่งแห่ง แต่เป็นความพยายามสร้าง “หน้าร้านแฟชั่นไทย” ในตลาด E-commerce จีนอย่างเป็นระบบ และเป็นบททดสอบสำคัญว่าแบรนด์ไทยจะสามารถเปลี่ยนกระแสความนิยมจากนักท่องเที่ยวให้กลายเป็นยอดขายออนไลน์ที่ต่อเนื่องได้หรือไม่
จากนักท่องเที่ยวจีนซื้อในไทย สู่แบรนด์ไทยขายตรงถึงจีน
หนึ่งในข้อได้เปรียบของแฟชั่นไทยคือไม่ได้เริ่มต้นจากศูนย์ เพราะผู้บริโภคจีนจำนวนหนึ่งรู้จักสินค้าไทยผ่านประสบการณ์การเดินทางมาประเทศไทยอยู่แล้ว
สินค้าบางประเภทถูกนำไปบอกต่อในลักษณะ “ของต้องซื้อจากไทย” ตั้งแต่กระเป๋า เสื้อผ้า เครื่องประดับ ไปจนถึงสินค้าไลฟ์สไตล์
ตัวอย่างที่เห็นภาพชัดคือ NaRaYa ซึ่งถูกผู้บริโภคจีนบางกลุ่มรู้จักในฐานะ “กระเป๋ากรุงเทพฯ” และถูกนำไปอยู่ในคู่มือสินค้าที่ควรซื้อเมื่อเดินทางมาประเทศไทย
พฤติกรรมดังกล่าวมีความสำคัญในเชิงธุรกิจ เพราะหมายความว่าแบรนด์ไทยบางส่วนมี Brand Awareness อยู่ก่อนแล้ว แม้ยังไม่ได้มีช่องทางจำหน่ายอย่างเป็นทางการครอบคลุมตลาดจีน
โจทย์ของไทยจึงไม่ใช่เพียงทำให้ผู้บริโภคจีนรู้จักสินค้า แต่คือการเปลี่ยนจาก “ซื้อเมื่อมาเที่ยวไทย” ให้กลายเป็น “กลับจีนแล้วยังสามารถซื้อซ้ำได้”
Thai Pavilion เข้ามาปิดช่องว่างสำคัญ
การเปิด Thai Pavilion บน Tmall International จึงเข้ามาตอบโจทย์ช่องว่างดังกล่าว
ในอดีต ผู้บริโภคจีนที่ชื่นชอบสินค้าไทยอาจต้องรอเดินทางกลับมาประเทศไทย ฝากคนรู้จักซื้อ หรือหาสินค้าผ่านช่องทางออนไลน์อื่น
แต่เมื่อมีช่องทาง E-commerce ที่รวบรวมแบรนด์ไทยโดยตรง ผู้บริโภคสามารถค้นหาและซื้อสินค้าหลังกลับประเทศได้ง่ายขึ้น ขณะที่แบรนด์ไทยเองก็มีโอกาสรักษาความสัมพันธ์กับลูกค้าให้นานกว่าช่วงเวลาที่นักท่องเที่ยวอยู่ในประเทศไทย
จุดนี้อาจเป็นก้าวสำคัญในการเปลี่ยน Tourism Spending ให้กลายเป็น Cross-Border E-commerce
กล่าวคือ นักท่องเที่ยวรู้จักแบรนด์ในประเทศไทย ทดลองใช้สินค้า เกิดความพึงพอใจ และสามารถกลับไปซื้อซ้ำผ่านช่องทางออนไลน์ในจีนได้
หากโมเดลนี้เกิดขึ้นจริง มูลค่าของนักท่องเที่ยวจีนต่อแบรนด์ไทยก็จะไม่ได้จบลงพร้อมกับการเดินทางกลับประเทศ
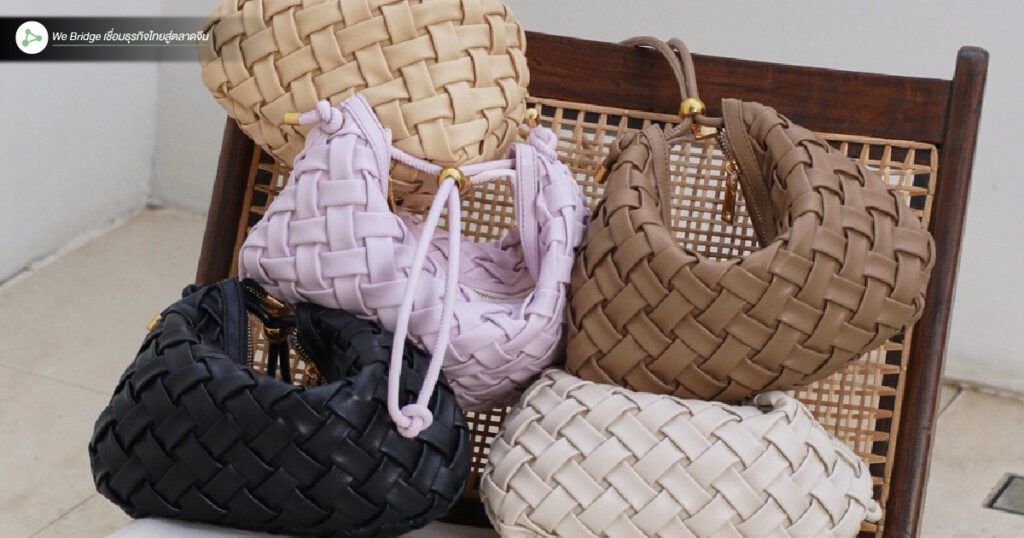
13 แบรนด์แรก สู่เป้าหมาย 50 แบรนด์ไทย
แบรนด์ไทยกลุ่มแรกที่เข้าสู่โครงการมีความหลากหลาย และหลายรายมีจุดขายที่แตกต่างจากสินค้า Mass Market อย่างชัดเจน
ไม่ว่าจะเป็น CHER’Z ในกลุ่มเสื้อผ้า, SUGAR MONDAY ในตลาดกระเป๋าสาน, LUXNARA ที่นำอัญมณีธรรมชาติมาผสมกับเรื่องราวด้านความเชื่อและสิริมงคล หรือ Love Bug กับรองเท้าแตะลายดอกไม้ที่สามารถสร้างกระแสผ่าน Social Media
จุดร่วมของสินค้าเหล่านี้คือไม่ได้พยายามแข่งขันด้วย “ราคาถูกที่สุด” แต่แข่งขันผ่านการออกแบบ งานฝีมือ เรื่องราว และความเป็นไทยในรูปแบบร่วมสมัย
นี่อาจเป็นตำแหน่งทางการตลาดที่เหมาะกับแบรนด์แฟชั่นไทยในจีนมากกว่าการลงไปแข่งขันโดยตรงกับสินค้า Fast Fashion หรือโรงงานจีนที่มีความได้เปรียบด้านต้นทุนและกำลังการผลิต
ตลาดจีนใหญ่ แต่แบรนด์ทั่วโลกก็ต้องการพื้นที่เดียวกัน
โอกาสจาก Tmall International มาพร้อมการแข่งขันที่สูง
ข้อมูลที่อ้างถึงจากสื่อจีนระบุว่า ก่อนการเปิดตัว Thai Pavilion มีแบรนด์ต่างชาติใหม่กว่า 600 แบรนด์เปิดร้านแห่งแรกในจีนผ่าน Tmall International ตั้งแต่ต้นปีจนถึงช่วงเทศกาลช้อปปิ้ง 618
นั่นหมายความว่าแบรนด์ไทยไม่ได้แข่งขันกันเอง แต่กำลังเข้าสู่สนามเดียวกับแบรนด์จากหลายประเทศที่มองผู้บริโภคจีนเป็นตลาดเป้าหมาย
การมีหน้าร้านบนแพลตฟอร์มจึงเป็นเพียง “บัตรผ่านประตู”
หลังจากนั้นแบรนด์ยังต้องแข่งขันกันด้านราคา การออกแบบ รีวิว การสร้างคอนเทนต์ การทำโปรโมชั่น การซื้อโฆษณา และความสามารถในการสร้างยอดขายซ้ำ
จุดแข็งแฟชั่นไทยคือ “ดีไซน์ + งานฝีมือ + ราคาที่เข้าถึงได้”
หากแฟชั่นไทยต้องหาพื้นที่ระหว่างสินค้า Mass Market จากจีนกับแบรนด์หรูจากยุโรป จุดที่น่าสนใจคือกลุ่มสินค้าระดับกลางถึงพรีเมียมที่มีเอกลักษณ์
แบรนด์ไทยจำนวนหนึ่งมีความสามารถด้านการออกแบบและงานฝีมือ แต่ยังสามารถตั้งราคาได้ต่ำกว่า Luxury Brand ระดับโลก
สิ่งนี้เปิดพื้นที่ให้เข้าถึงผู้บริโภคจีนระดับกลางที่ต้องการสินค้าแตกต่าง มีดีไซน์ และสามารถสะท้อนตัวตนได้ โดยไม่จำเป็นต้องจ่ายในระดับราคาของแบรนด์หรูยุโรป
ดังนั้น คำว่า “คุ้มค่า” ของแฟชั่นไทยไม่ควรหมายถึงราคาถูก แต่ควรหมายถึงผู้บริโภคได้รับทั้งดีไซน์ คุณภาพ งานฝีมือ และความแตกต่างในราคาที่สมเหตุสมผล
“ความหายาก” อาจกลายเป็นมูลค่าของแบรนด์ไทย
อีกหนึ่งจุดแข็งที่น่าสนใจคือ แบรนด์แฟชั่นไทยจำนวนมากยังไม่ได้กระจายตัวอย่างกว้างขวางในตลาดจีน
ในมุมหนึ่งนี่คือข้อจำกัด เพราะทำให้ Brand Awareness ยังต่ำเมื่อเทียบกับแบรนด์ระดับโลก
แต่อีกมุมหนึ่ง ความหายากสามารถสร้างมูลค่าได้ โดยเฉพาะในกลุ่มผู้บริโภคที่ต้องการสินค้าแตกต่างจากตลาด Mass
สินค้าที่ซื้อจากประเทศไทยหรือเป็นแบรนด์ที่ยังไม่แพร่หลายในจีนสามารถให้ความรู้สึกว่าเป็นของพิเศษ และช่วยสะท้อนรสนิยมของผู้ซื้อได้
แต่ข้อได้เปรียบนี้มีอายุจำกัด หากแบรนด์ขยายตัวในจีนมากขึ้น ความหายากจะค่อย ๆ ลดลง สิ่งที่ต้องสร้างขึ้นมาทดแทนจึงเป็น Brand Equity ที่แข็งแรงกว่าเดิม
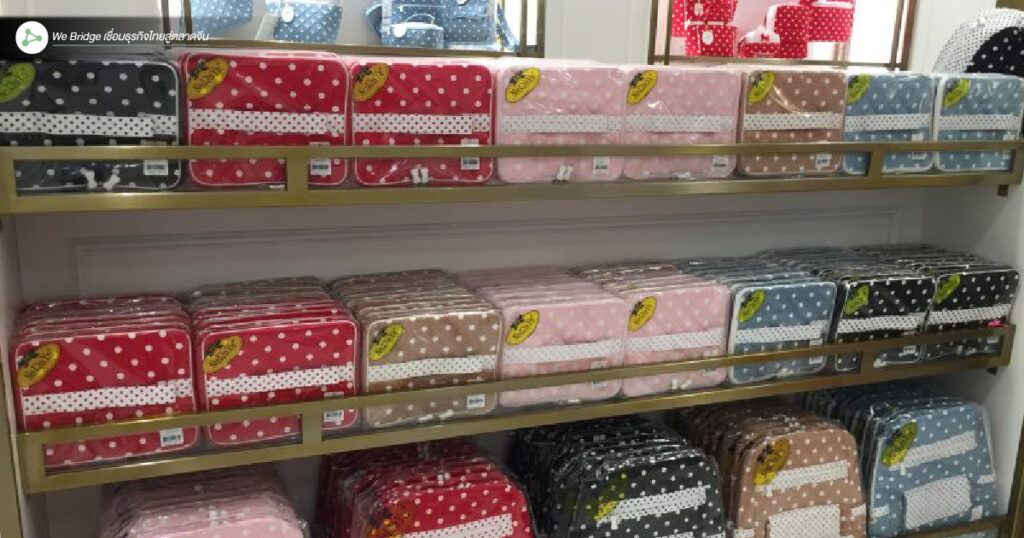
วัฒนธรรมไทยสามารถเพิ่มมูลค่าให้สินค้าได้
ความได้เปรียบอีกด้านของแฟชั่นไทยคือ “เรื่องราว”
ตัวอย่างอย่างเครื่องประดับที่เชื่อมโยงกับความเชื่อเรื่องสิริมงคล แสดงให้เห็นว่าสินค้าไม่จำเป็นต้องขายเพียงความสวยงามหรือวัสดุที่ใช้ผลิต
วัฒนธรรม ความเชื่อ งานฝีมือ วัตถุดิบท้องถิ่น และเรื่องราวของประเทศไทยสามารถถูกนำมาพัฒนาเป็น Brand Story ได้
โดยเฉพาะในตลาดที่ผู้บริโภคต้องการสินค้าที่ช่วยสะท้อนตัวตน การมีเรื่องราวที่ชัดเจนสามารถทำให้สินค้าไทยแตกต่างจากสินค้าที่แข่งขันด้วยราคาเพียงอย่างเดียว
อย่างไรก็ตาม ความเป็นไทยที่นำมาใช้ไม่จำเป็นต้องหมายถึงลวดลายไทยแบบดั้งเดิมทุกครั้ง แต่สามารถนำวัฒนธรรมมาปรับให้อยู่ในรูปแบบ Contemporary Fashion ที่ผู้บริโภคต่างชาติสามารถสวมใส่และใช้งานได้จริง
จาก “ของฝากไทย” ต้องขยับสู่ “Thai Brand”
นี่อาจเป็นโจทย์สำคัญที่สุดของอุตสาหกรรมแฟชั่นไทยในจีน
การถูกจัดอยู่ในลิสต์ “ของต้องซื้อเมื่อมาเที่ยวประเทศไทย” เป็นข้อได้เปรียบในช่วงแรก เพราะช่วยสร้างการรับรู้และยอดขายจากนักท่องเที่ยว
แต่หากต้องการสร้างตลาดระยะยาว แบรนด์ไทยต้องก้าวข้ามสถานะของฝาก
ผู้บริโภคจีนต้องเลือกซื้อสินค้าเพราะชอบแบรนด์ ดีไซน์ คุณภาพ และภาพลักษณ์ ไม่ใช่เพียงเพราะสินค้านั้นมาจากประเทศไทย
ความแตกต่างระหว่างสองสถานะนี้มีผลอย่างมากต่อมูลค่าของธุรกิจ
“ของฝาก” มักผูกกับการเดินทาง แต่ “แบรนด์” สามารถสร้างการซื้อซ้ำได้ตลอดทั้งปี
E-commerce ช่วยให้แบรนด์ไทยข้ามข้อจำกัดเรื่องหน้าร้าน
การเปิดตลาดจีนแบบดั้งเดิมต้องใช้เงินลงทุนสูง ตั้งแต่การหาพันธมิตร เปิดหน้าร้าน จัดการสต๊อกสินค้า ทำตลาด และสร้างทีมงานในประเทศ
Cross-Border E-commerce สามารถลดข้อจำกัดบางส่วนเหล่านี้ และเปิดโอกาสให้แบรนด์ขนาดเล็กทดลองตลาดก่อนลงทุนเต็มรูปแบบ
นี่เป็นประโยชน์สำคัญสำหรับ SMEs ไทย
แบรนด์สามารถใช้ข้อมูลยอดขายจริงเพื่อดูว่าสินค้าแบบใดได้รับความนิยม เมืองไหนมีลูกค้า กลุ่มราคาใดขายได้ และแคมเปญแบบไหนสร้าง Conversion
จากนั้นจึงค่อยตัดสินใจว่าจะเพิ่มการลงทุนหรือขยายช่องทางจำหน่ายในจีนหรือไม่
แต่การเข้า Tmall ไม่ได้แปลว่าจะขายได้ทันที
แม้การมี Thai Pavilion จะช่วยสร้างช่องทางเข้าสู่ตลาด แต่สิ่งที่ต้องระวังคือการตีความว่า “มีร้านแล้วเท่ากับมีตลาด”
ในความเป็นจริง E-commerce จีนมีการแข่งขันด้าน Traffic สูงมาก
แบรนด์ต้องลงทุนสร้างการมองเห็นผ่านคอนเทนต์ Influencer หรือ KOL, Live Commerce, รีวิว, Search และแคมเปญโปรโมชั่น รวมถึงต้องเข้าใจภาษาการตลาดและวัฒนธรรมออนไลน์ของผู้บริโภคจีน
หากแบรนด์เปิดร้านแต่ไม่มี Traffic สินค้าก็อาจไม่ได้รับการมองเห็นมากพอที่จะสร้างยอดขาย
ดังนั้น หลังจากภาครัฐช่วย “เปิดประตู” สิ่งสำคัญต่อไปคือทำอย่างไรให้ผู้ประกอบการสามารถเดินผ่านประตูนั้นและสร้างธุรกิจได้จริง
เป้าหมาย 50 แบรนด์จึงต้องวัดมากกว่าจำนวนร้าน
แผนผลักดันแบรนด์ไทยเข้าสู่ Tmall International ให้ครบ 50 แบรนด์ภายในปี 2569 เป็นตัวเลขที่น่าสนใจ แต่ความสำเร็จระยะยาวควรถูกวัดมากกว่าจำนวนแบรนด์ที่เปิดร้าน
สิ่งที่ควรติดตามต่อคือยอดขาย จำนวนลูกค้าใหม่ อัตราการซื้อซ้ำ ต้นทุนในการหาลูกค้า จำนวนแบรนด์ที่สามารถดำเนินธุรกิจต่อเนื่อง และสัดส่วนรายได้จากจีนที่เพิ่มขึ้นจริง
หากมี 50 แบรนด์เข้าสู่แพลตฟอร์ม แต่มีเพียงไม่กี่รายที่สร้างยอดขายได้อย่างยั่งยืน ผลลัพธ์ก็จะแตกต่างจากการมี 50 แบรนด์ที่สามารถสร้างฐานลูกค้าของตัวเองในจีนได้จริง
ดังนั้น “50 แบรนด์” ควรเป็นจุดเริ่มต้น ไม่ใช่ปลายทางของโครงการ
ภาพลักษณ์ประเทศไทยกำลังกลายเป็น Soft Power ทางการค้า
อีกหนึ่งแรงหนุนที่แฟชั่นไทยมีคือภาพลักษณ์ของประเทศไทยในสายตาผู้บริโภคต่างชาติ
อาหาร การท่องเที่ยว วัฒนธรรม ความงาม บันเทิง และแฟชั่นสามารถส่งเสริมกันได้ หากถูกเชื่อมเข้าด้วยกันอย่างเป็นระบบ
การที่ผู้บริโภครู้จักประเทศไทยผ่านการท่องเที่ยวหรือคอนเทนต์ สามารถสร้างความสนใจต่อสินค้าไทยได้ และในทางกลับกัน แบรนด์ไทยที่ประสบความสำเร็จก็ช่วยยกระดับภาพลักษณ์ Made in Thailand
การที่ไทยได้รับพื้นที่ในกิจกรรมระดับนานาชาติอย่าง China International Travel Mart ยังสามารถเพิ่มการมองเห็นประเทศไทยและสินค้าไทยควบคู่กันไป
นี่คือจุดที่ Soft Power สามารถเปลี่ยนจากคำทางวัฒนธรรมให้กลายเป็นมูลค่าทางเศรษฐกิจได้ หากสามารถเชื่อม “ความชอบประเทศไทย” ไปสู่ “ความต้องการซื้อแบรนด์ไทย”
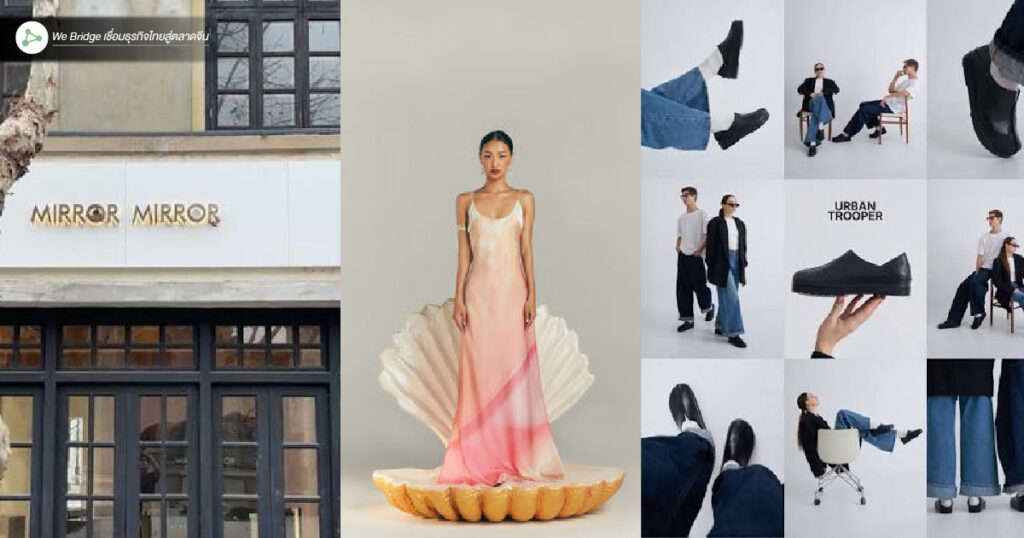
โอกาสของไทยไม่ได้อยู่ที่การแข่งกับจีนด้วยราคา
หากมองโครงสร้างอุตสาหกรรมแฟชั่นจีน การพยายามให้ SMEs ไทยแข่งขันด้านราคากับโรงงานจีนโดยตรงอาจไม่ใช่เกมที่ได้เปรียบ
จีนมีทั้งฐานการผลิตขนาดใหญ่ Supply Chain ที่ครบวงจร และแพลตฟอร์ม E-commerce ที่มีประสิทธิภาพสูง
ไทยจึงต้องเล่นในสนามที่ตัวเองมีข้อได้เปรียบมากกว่า ได้แก่ ดีไซน์ งานฝีมือ เรื่องราว ความคิดสร้างสรรค์ วัฒนธรรม คุณภาพ และประสบการณ์ของแบรนด์
เป้าหมายไม่ควรเป็นการทำให้สินค้าไทย “ถูกกว่าสินค้าจีน” แต่คือการทำให้ผู้บริโภคจีนรู้สึกว่า “สินค้าไทยชิ้นนี้มีบางอย่างที่สินค้าทั่วไปให้ไม่ได้”
เมื่อสร้างความแตกต่างได้ แบรนด์ก็มีโอกาสหลุดออกจากสงครามราคาและสร้าง Margin ที่สูงขึ้น
จากนักท่องเที่ยวสู่ลูกค้าระยะยาว คือบททดสอบใหญ่
หากมองภาพรวม แฟชั่นไทยกำลังมีองค์ประกอบหลายด้านที่เอื้อต่อการขยายตลาดจีน ทั้งชื่อเสียงของประเทศไทย ฐานนักท่องเที่ยวจีน ความนิยมสินค้าไทยบางประเภท การสนับสนุนจากภาครัฐ และช่องทางอย่าง Thai Pavilion บน Tmall International
แต่โจทย์ที่ยากที่สุดเริ่มต้นหลังจากนี้
แบรนด์ไทยต้องเปลี่ยนผู้บริโภคจากคนที่ “ซื้อเพราะมาเที่ยวไทย” ให้กลายเป็นคนที่ “ติดตามแบรนด์ไทยและกลับมาซื้อซ้ำ”
หากทำได้ ความสัมพันธ์ทางการค้าจะเปลี่ยนจาก Tourism-driven Demand ไปสู่ Brand-driven Demand ซึ่งมีความยั่งยืนมากกว่า
และหากแบรนด์ไทยจำนวนหนึ่งสามารถสร้างชื่อในตลาดจีนได้สำเร็จ ก็อาจเกิดผลต่อเนื่องไปยังแบรนด์รุ่นใหม่ เพราะคำว่า “Thai Fashion” จะเริ่มมีมูลค่าในฐานะหมวดสินค้ามากขึ้น
จาก Thai Pavilion สู่โอกาสสร้าง “Thai Fashion” ในตลาดจีน
การเปิด Thai Pavilion และเป้าหมายนำ 50 แบรนด์เข้าสู่ Tmall International จึงมีความหมายมากกว่าการเพิ่มช่องทางขายออนไลน์
นี่คือการทดลองว่า ประเทศไทยสามารถเปลี่ยนชื่อเสียงด้านการท่องเที่ยว วัฒนธรรม และงานสร้างสรรค์ ให้กลายเป็นอุตสาหกรรมส่งออกที่มีแบรนด์ของตัวเองได้มากเพียงใด
หากสำเร็จ ไทยจะไม่ได้ส่งออกเพียงเสื้อผ้า กระเป๋า รองเท้า หรือเครื่องประดับ แต่กำลังส่งออก “แบรนด์” ซึ่งมีมูลค่าทางเศรษฐกิจสูงกว่าการเป็นผู้ผลิตสินค้าเพียงอย่างเดียว
จากเดิมที่นักท่องเที่ยวจีนต้องบินมาไทยเพื่อซื้อของที่ชอบ วันนี้แบรนด์ไทยกำลังพยายามเดินทางกลับไปหาผู้บริโภคถึงประเทศจีน
และบททดสอบสำคัญของ 50 แบรนด์หลังจากนี้ ไม่ใช่เพียงว่าจะขายสินค้าได้กี่ชิ้น แต่คือจะสามารถทำให้ผู้บริโภคจีนจดจำคำว่า “Thai Fashion” ในฐานะแบรนด์ที่มีดีไซน์ คุณภาพ และมูลค่าในตัวเองได้หรือไม่